Domain einbruchhemmende-fenster.de kaufen?
Wir ziehen mit dem Projekt
einbruchhemmende-fenster.de um.
Sind Sie am Kauf der Domain
einbruchhemmende-fenster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einbruchhemmende-fenster.de kaufen?
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
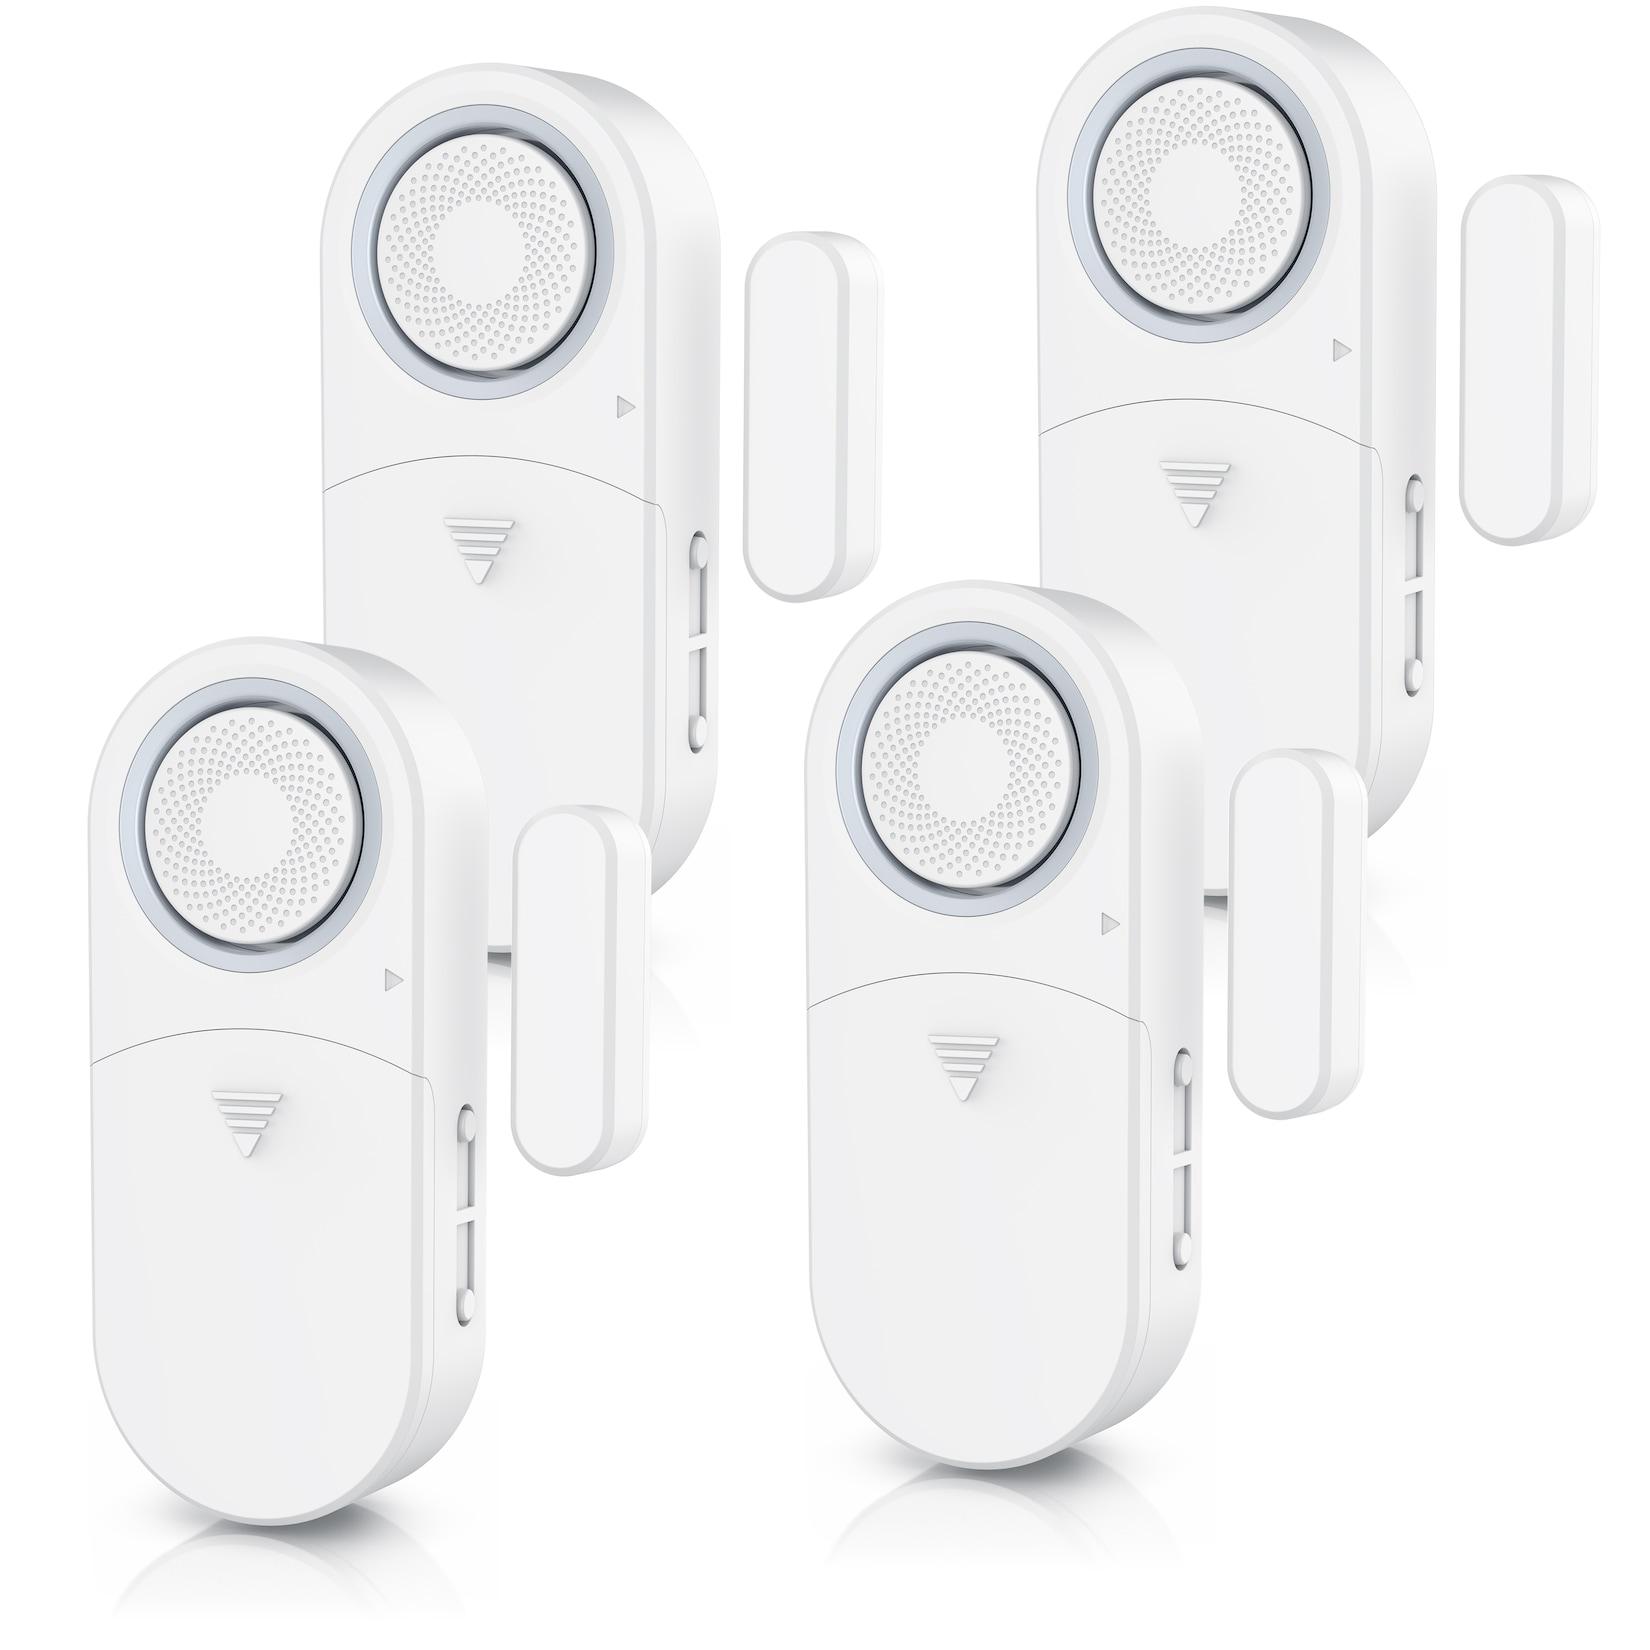
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
INF Drahtloser Tür- und Fenster-Magnetischer Sensor Alarm - Verbesserte SicherheitDrahtloser Tür- und Fenster-Magnetischer Sensor Alarm für die Heimsicherheit. Gibt einen 125dB Alarm beim Öffnen aus, einfach zu installieren, geeignet für verschiedene Anwendungen. Schützen Sie Ihr Eigentum effektiv. Verbesserte Heimsicherheit: Dieser drahtlose Tür- und Fenster-Magnetischer Sensor Alarm bietet eine wesentliche Sicherheitsebene für Ihr Zuhause, Büro oder Geschäft. Er schreckt potenzielle Eindringlinge effektiv ab, indem er einen lauten 125dB Alarm ausgibt, wenn eine Tür oder ein Fenster geöffnet wird, und alarmiert Sie und Ihre Nachbarn über einen möglichen Einbruch. Der Alarm wird ausgelöst, wenn sich der Magnetstreifen von der Haupteinheit trennt, wodurch eine sofortige Benachrichtigung über unbefugtes Eindringen gewährleistet wird. Dieses einfache, aber effektive Gerät bietet Ihnen Sicherheit und schützt Ihr Eigentum vor Diebstahl und Beschädigung. Sein kompaktes Design ermöglicht eine diskrete Platzierung an jedem Tür- oder Fensterrahmen und fügt sich nahtlos in Ihre bestehende Einrichtung ein, während es gleichzeitig zuverlässige Sicherheit bietet. Einfache Installation & Nutzung: Die Einrichtung dieses magnetischen Sensoralarms ist denkbar einfach und erfordert keine speziellen Werkzeuge oder Verkabelung. Kleben Sie einfach die Haupteinheit und den Magnetstreifen auf den Tür- oder Fensterrahmen und achten Sie darauf, dass die Pfeile ausgerichtet sind und der Abstand zwischen ihnen nicht mehr als 8 mm beträgt. Der Alarm ist sofort bereit, Ihr Eigentum zu schützen. Zum Aktivieren schalten Sie ihn einfach ein. Wenn die Tür oder das Fenster geöffnet wird, ertönt der Alarm. Das Schließen der Tür oder des Fensters stoppt den Alarm. Das benutzerfreundliche Design macht ihn zu einer idealen Sicherheitslösung für jedermann, unabhängig von technischen Kenntnissen. Die Anzeige für niedrigen Batteriestand sorgt dafür, dass Sie immer über den Status des Alarms informiert sind und unerwartete Stromausfälle vermieden werden. Vielseitige Anwendung: Dieser drahtlose magnetische Sensoralarm eignet sich nicht nur für Wohnhäuser, sondern auch für eine Vielzahl anderer Anwendungen. Verwenden Sie ihn, um Türen und Fenster in Wohnungen, Studentenwohnheimen, Büros, Einzelhandelsgeschäften und sogar Hotelzimmern zu sichern. Seine kompakte Größe und das drahtlose Design machen ihn einfach zu transportieren und an jedem Ort zu installieren. Der laute 125dB Alarm schreckt Eindringlinge effektiv ab und alarmiert die Bewohner in verschiedenen Umgebungen. Egal, ob Sie Ihr persönliches Eigentum schützen, Ihre Geschäftsräume sichern oder die Sicherheit auf Reisen erhöhen möchten, dieser vielseitige Alarm bietet eine zuverlässige und komfortable Lösung. Er eignet sich auch hervorragend, um zu verhindern, dass Kinder Türen oder Fenster unbeaufsichtigt öffnen. Spezifikationen: Farbe: Silber Größe: 7,5 cm (Länge) x 3,8 cm (Breite) x 1,2 cm (Höhe) Material: ABS Alarm Lautstärke: 125 db Das Paket beinhaltet: Alarm Host x 1 Magnetischer Sensor Streifen x 19,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **

Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
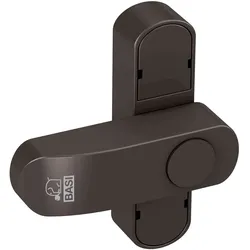
Basi Fenstersicherung für einflügelige Fenster in BraunBASI Fenster- und Fenstertürensicherung für einflügelige Fenster in BraunDie Fenstersicherung ist für nach innen öffnende, einflügelige Fenster und Fenstertüren geeignet und schützt gegen Einbruch durch Aufhebeln. Dank der leichten Montage kann sie je nach Bedard ein einer oder mehreren Stellen montiert werden. Durch einen Knopfdruck kann sie jederzeit schnell entriegelt werden.MerkmaleFür nach innen öffnende, einflügelige Fenster- und Fenstertüren in BraunSchnell zu entriegeln durch KnopfdruckSchnelle und einfache MontageFür alle Fenster Typen geeignet (auf Fensterrahmen aus Holz, Kunststoff oder Aluminium)Lieferumfang1x Fenstersicherung2x Ausgleichsplatten4x Schrauben21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
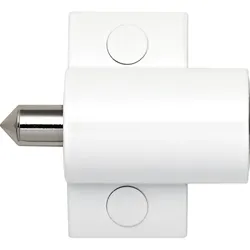
ABUS FTR38 Lindrucker Fenstersicherung Weiß für nach außen öffnende FensterFür Schiebefenster oder nach außen öffnende Fenster Für Fenster aus Kunststoff, Holz oder Aluminium Fenstersicherung mit 15 mm langem Edelstahlbolzen Bequeme Bedienung dank Druckzylinder Befestigung mit 2 Schrauben am Fensterflügel inkl. 2 Schlüssel Erschwert das Eindrücken und Aufbrechen des Fensters Die zusätzliche Fenstersicherung FTR38 eignet sich sowohl für Schiebefenster als auch für nach außen öffnende Fenster. Der Edelstahlriegel kann ohne Schlüssel verriegelt werden, der Schlüssel wird zum Entriegeln der Sicherung benötigt.0,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
INF Drahtloser Tür- und Fenster-Magnetischer Sensor Alarm - Verbesserte SicherheitDrahtloser Tür- und Fenster-Magnetischer Sensor Alarm für die Heimsicherheit. Gibt einen 125dB Alarm beim Öffnen aus, einfach zu installieren, geeignet für verschiedene Anwendungen. Schützen Sie Ihr Eigentum effektiv. Verbesserte Heimsicherheit: Dieser drahtlose Tür- und Fenster-Magnetischer Sensor Alarm bietet eine wesentliche Sicherheitsebene für Ihr Zuhause, Büro oder Geschäft. Er schreckt potenzielle Eindringlinge effektiv ab, indem er einen lauten 125dB Alarm ausgibt, wenn eine Tür oder ein Fenster geöffnet wird, und alarmiert Sie und Ihre Nachbarn über einen möglichen Einbruch. Der Alarm wird ausgelöst, wenn sich der Magnetstreifen von der Haupteinheit trennt, wodurch eine sofortige Benachrichtigung über unbefugtes Eindringen gewährleistet wird. Dieses einfache, aber effektive Gerät bietet Ihnen Sicherheit und schützt Ihr Eigentum vor Diebstahl und Beschädigung. Sein kompaktes Design ermöglicht eine diskrete Platzierung an jedem Tür- oder Fensterrahmen und fügt sich nahtlos in Ihre bestehende Einrichtung ein, während es gleichzeitig zuverlässige Sicherheit bietet. Einfache Installation & Nutzung: Die Einrichtung dieses magnetischen Sensoralarms ist denkbar einfach und erfordert keine speziellen Werkzeuge oder Verkabelung. Kleben Sie einfach die Haupteinheit und den Magnetstreifen auf den Tür- oder Fensterrahmen und achten Sie darauf, dass die Pfeile ausgerichtet sind und der Abstand zwischen ihnen nicht mehr als 8 mm beträgt. Der Alarm ist sofort bereit, Ihr Eigentum zu schützen. Zum Aktivieren schalten Sie ihn einfach ein. Wenn die Tür oder das Fenster geöffnet wird, ertönt der Alarm. Das Schließen der Tür oder des Fensters stoppt den Alarm. Das benutzerfreundliche Design macht ihn zu einer idealen Sicherheitslösung für jedermann, unabhängig von technischen Kenntnissen. Die Anzeige für niedrigen Batteriestand sorgt dafür, dass Sie immer über den Status des Alarms informiert sind und unerwartete Stromausfälle vermieden werden. Vielseitige Anwendung: Dieser drahtlose magnetische Sensoralarm eignet sich nicht nur für Wohnhäuser, sondern auch für eine Vielzahl anderer Anwendungen. Verwenden Sie ihn, um Türen und Fenster in Wohnungen, Studentenwohnheimen, Büros, Einzelhandelsgeschäften und sogar Hotelzimmern zu sichern. Seine kompakte Größe und das drahtlose Design machen ihn einfach zu transportieren und an jedem Ort zu installieren. Der laute 125dB Alarm schreckt Eindringlinge effektiv ab und alarmiert die Bewohner in verschiedenen Umgebungen. Egal, ob Sie Ihr persönliches Eigentum schützen, Ihre Geschäftsräume sichern oder die Sicherheit auf Reisen erhöhen möchten, dieser vielseitige Alarm bietet eine zuverlässige und komfortable Lösung. Er eignet sich auch hervorragend, um zu verhindern, dass Kinder Türen oder Fenster unbeaufsichtigt öffnen. Spezifikationen: Farbe: Silber Größe: 7,5 cm (Länge) x 3,8 cm (Breite) x 1,2 cm (Höhe) Material: ABS Alarm Lautstärke: 125 db Das Paket beinhaltet: Alarm Host x 1 Magnetischer Sensor Streifen x 19,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
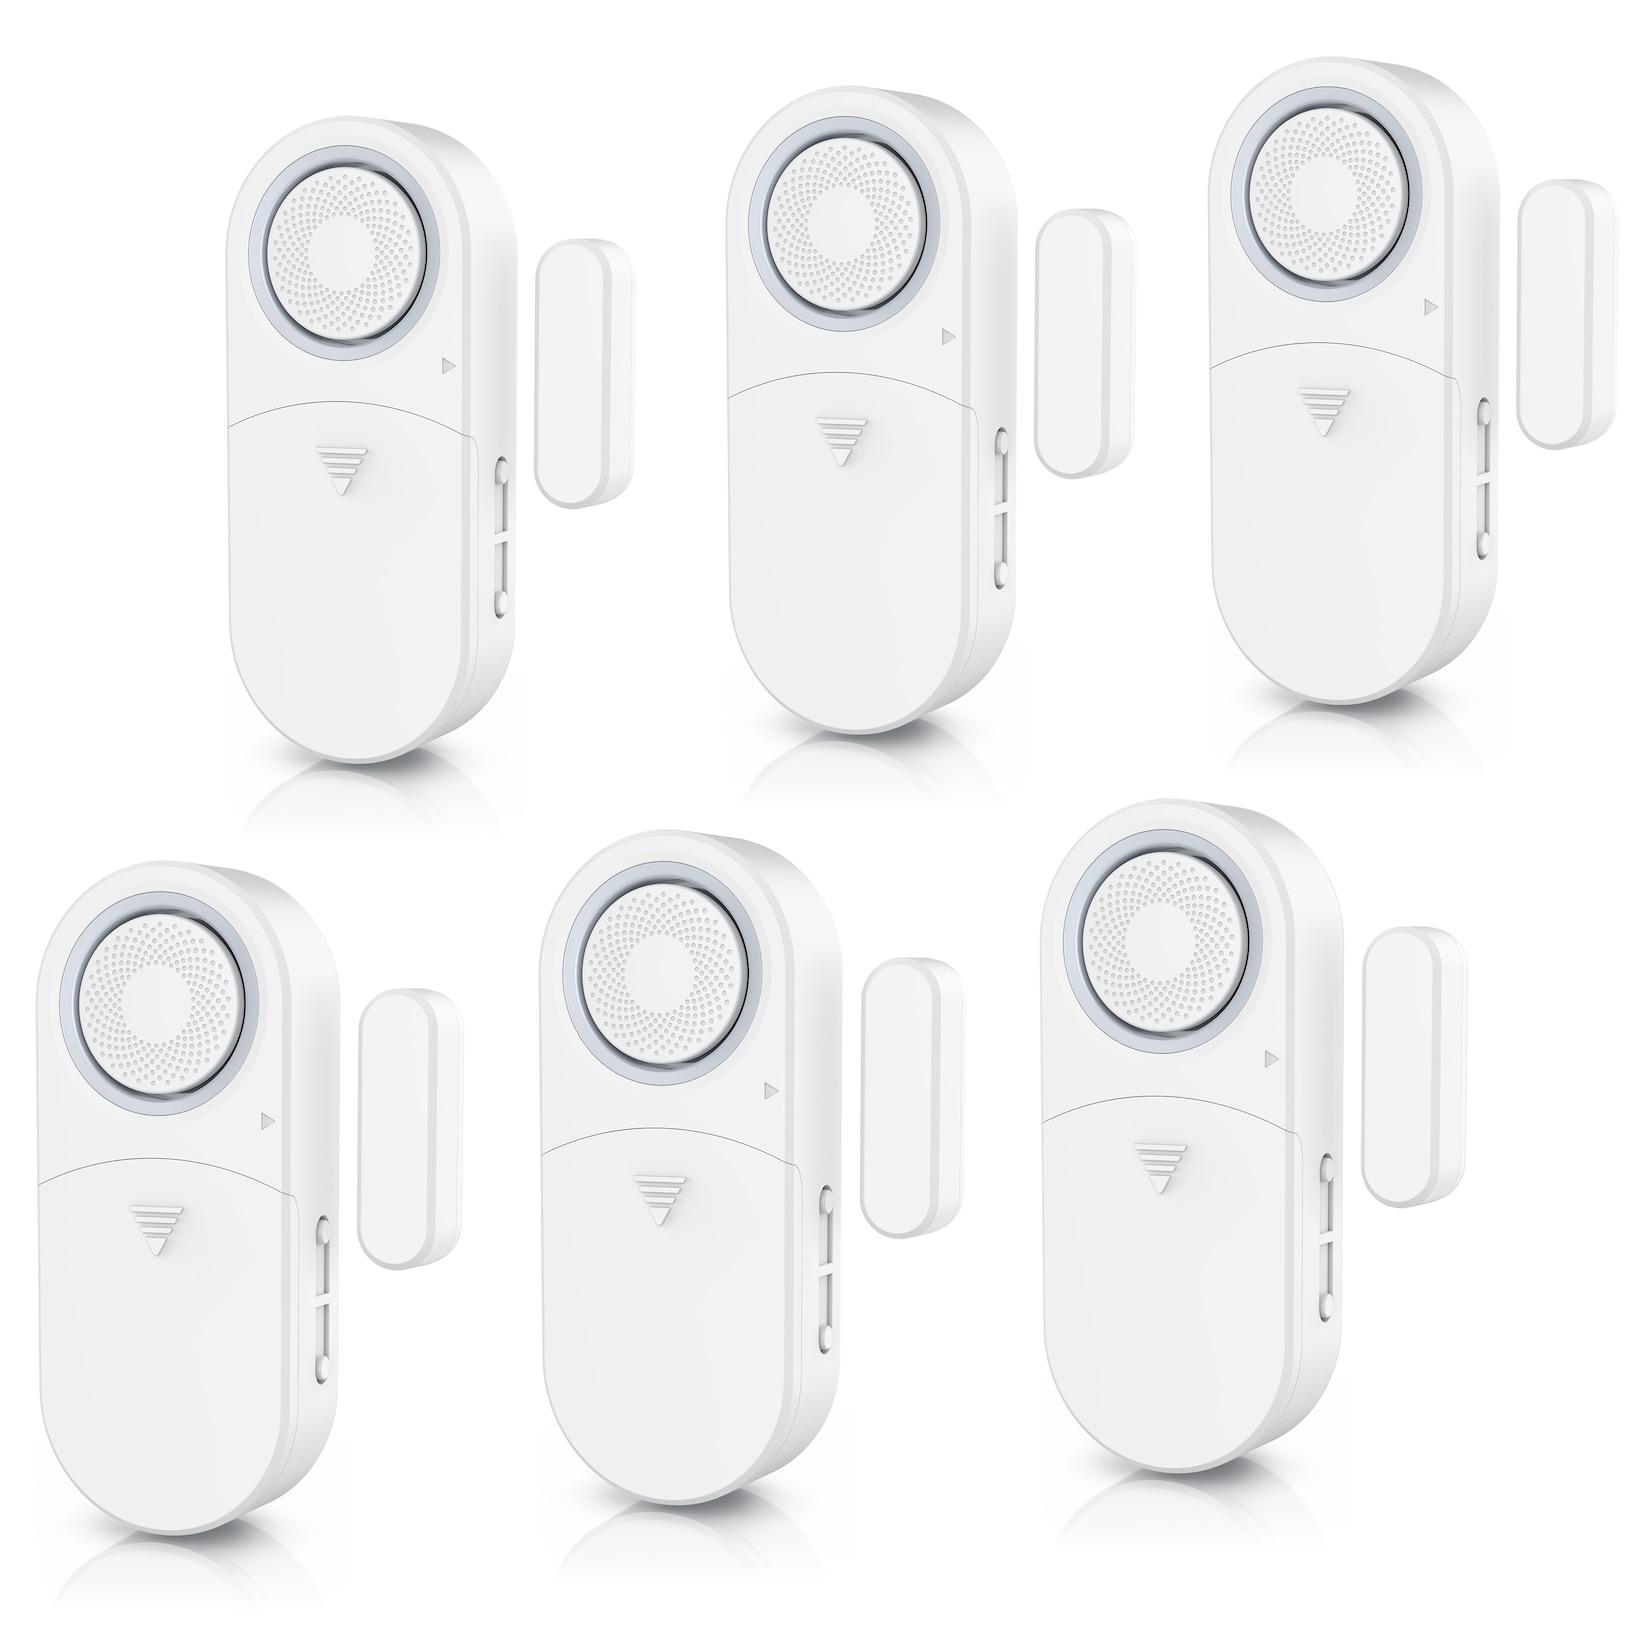
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.